L’écosystème Fintech de la zone CEMAC connaît un essor prometteur, porté par une centaine d’acteurs aux profils diversifiés. Selon la cartographie réalisée par le Fonds d’équipement des Nations Unies (UNCDF), entre 140 et 160 opérateurs exercent aujourd’hui dans des domaines aussi variés que le paiement, l’agrégation de paiement, la remittance, l’émission de monnaie électronique, l’acquisition, la cession et le paiement par actifs numériques, le digital lending ou encore la fourniture de services techniques. Cette diversité, reflet de la vitalité du secteur, contraste avec un cadre réglementaire conçu à une époque où ces métiers n’avaient pas encore atteint leur maturité actuelle.
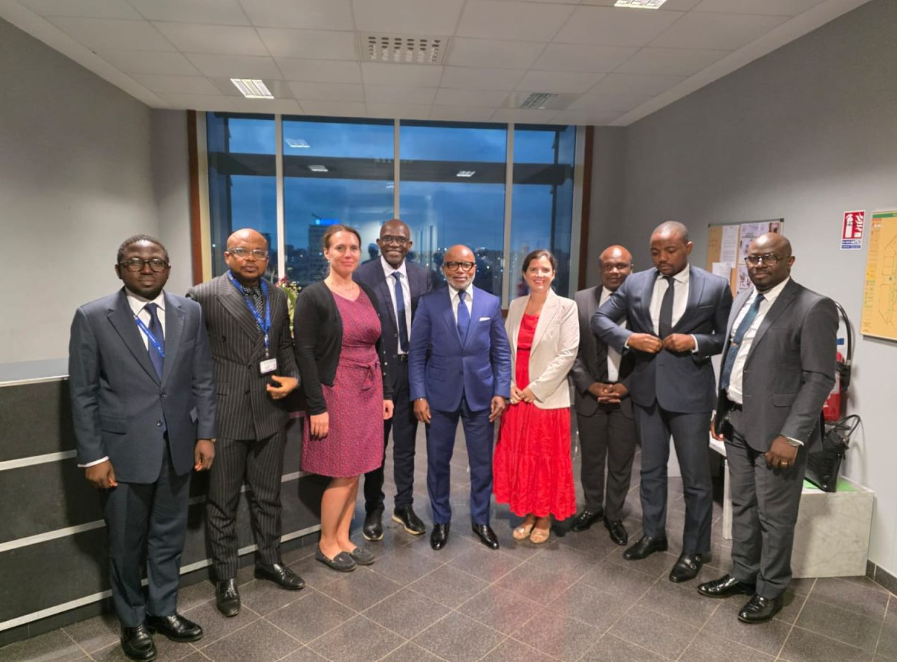
C’est précisément pour éclairer le régulateur sur la réalité de cet écosystème que l’UNCDF a entrepris cette étude. L’objectif était de documenter les acteurs, leurs contraintes opérationnelles et les risques auxquels ils sont soumis, afin d’alimenter les réflexions de la Commission Bancaire de l’Afrique Centrale (COBAC) en vue des prochaines revues du cadre réglementaire applicable aux prestataires de services de paiement. La restitution de ces travaux, qui s’est tenue à Libreville, a réuni le Secrétaire Général de la COBAC en personne, témoignant de l’attention portée par le régulateur aux conclusions de cette cartographie.
Le premier enseignement de l’étude porte sur la nécessité de réguler la fonction et le risque réel, et non la catégorie juridique de l’acteur. En d’autres termes, c’est l’activité effectivement exercée et le niveau de risque qu’elle génère qui devraient déterminer le régime applicable, plutôt qu’une classification figée qui ne correspond plus à la réalité des modèles d’affaires hybrides. Cette approche, fondée sur les risques, est en phase avec les standards internationaux et permettrait une régulation plus proportionnée et plus efficace.
Le deuxième enseignement concerne l’accès aux infrastructures partagées. La cartographie recommande d’ouvrir le GIMAC, les banques et les opérateurs de téléphonie mobile (MNOs) aux fintechs, par le biais d’obligations d’interopérabilité accessibles et transparentes en matière de prix. Cette ouverture est essentielle pour permettre aux acteurs de petite taille d’accéder aux infrastructures de paiement à des conditions non discriminatoires, condition sine qua non d’une concurrence saine et d’une inclusion financière effective.
Le troisième enseignement plaide pour l’instauration d’un chemin de conformité, sous la forme d’un dispositif d’innovation encadré, pour les usages déjà réels mais non encore régulés : stablecoins, actifs numériques, crowdfunding. Plutôt que d’interdire ces pratiques, qui se développent en marge du cadre légal, il s’agit de les intégrer progressivement dans un environnement régulé, sécurisé et transparent, afin de protéger les utilisateurs tout en favorisant l’innovation.
L’étude souligne également l’utilité de pérenniser le dialogue régulateur-industrie, amorcé le 22 juin 2026, ainsi que l’urgence de permettre une revue périodique et concertée du cadre réglementaire. Une régulation efficace ne peut être statique. Elle doit évoluer au rythme des innovations technologiques et des mutations du marché, en associant étroitement les acteurs concernés à son élaboration. Cette dynamique de concertation, déjà engagée, constitue un acquis précieux qu’il convient de consolider.
Au-delà de ses recommandations techniques, cette cartographie marque une étape importante dans la construction d’un cadre réglementaire adapté à la réalité de l’écosystème Fintech de la CEMAC. En documentant les besoins et les risques du secteur, elle fournit au régulateur des outils concrets pour adapter sa supervision et accompagner le développement d’un secteur financier numérique inclusif, compétitif et conforme aux standards internationaux.