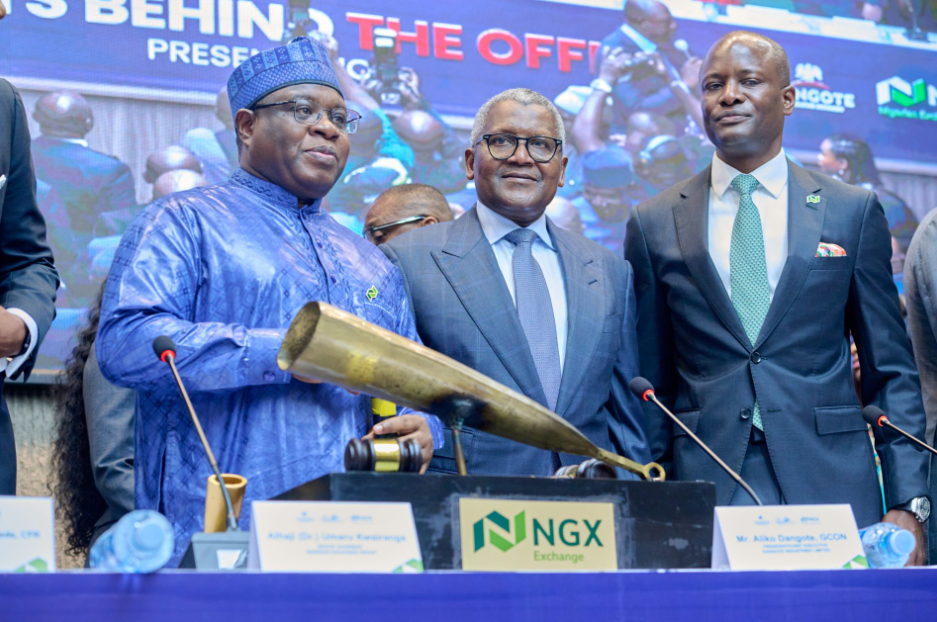
L’introduction en bourse (IPO) de Dangote Petroleum Refinery and Petrochemicals FZE (DPRP) ne se limite pas à une simple opération financière classique mais s’appuie massivement sur un écosystème de technologies financières (fintechs). S'y faisant elle redéfinit les modalités d’accès à l’investissement pour le grand public nigérian et la diaspora. En réalité, au regard d'une analyse approfondie du prospectus officiel de l’opération on comprend mieux comment ces acteurs numériques transforment la souscription publique.
Quelles sont ces fintechs et canaux numériques ?
Selon le prospectus de l'IPO, un large éventail de canaux de souscription électroniques allant des portails bancaires classiques (Access Bank, Zenith, GTBank, UBA, etc.) à une multitude de fintechs et de plateformes d’investissement numérique qui ont été agréées par la Securities and Exchange Commission (SEC) nigériane et la NGX.
Pour les plateformes d’investissement et de gestion de patrimoine
Ces acteurs, parmi lesquels figurent Bamboo, Cowrywise, PiggyVest, InvestNaija, Vetiva Invest, Afrinvestor, CS Alpha, Coronation Wealth, Meritrade, InvestNow, i-Invest, Tiddo Invest, Zedcrest Wealth, MyInvestar, Advanta et FutureView Invest, ont pour vocation à fournir des applications mobiles et des interfaces numériques permettant aux investisseurs particuliers de souscrire à l’IPO avec des tickets d’entrée très bas (à partir de 10 actions, soit 5 250 NGN). Donc, en tant que courtiers ou plateformes agréées par la SEC, ils facilitent l’achat, la détention et la gestion de portefeuilles d’actions et de fonds, tout en offrant des outils de suivi et d’analyse pour les primo-investisseurs et la diaspora.
Pour les fintechs de paiement et de transfert d’argent
Ces entreprises (Flutterwave, Payaza, Paga, Moniepoint, Remita, Paystro, Revve, Ladder) agissent comme les infrastructures de paiement indispensables à l’opération et leur rôle est de sécuriser et de fluidifier le transfert des fonds entre les souscripteurs et les comptes de l’émission, y compris pour les investisseurs internationaux. Ainsi, par exemple, Flutterwave permet aux Nigérians de la diaspora de financer leur souscription via son application Send App ou Owo by Mono sur WhatsApp, et offre même la possibilité d’ouvrir un compte de microfinance aux non-bancarisés. Des acteurs comme Paga ou Moniepoint s’appuient sur leurs vastes réseaux d’agents et leurs portefeuilles mobiles pour permettre aux populations sous-bancarisées de participer à l’IPO.
Pour les services bancaires mobiles et néobanques
Quant à elle, cette catégorie, qui regroupe MTN MoMo, Airtel SmartCash, VBank.ng (VFD), SabiVest (Africa Prudential) et we.yan, combine les services de télécommunications et la banque numérique pour maximiser la portée de l’offre. Ainsi, MTN MoMo et Airtel SmartCash, en tant que Payment Service Banks (PSB), utilisent la téléphonie mobile pour toucher des millions d’utilisateurs n’ayant pas accès aux banques traditionnelles. Dans un autre sens, VBank.ng et SabiVest proposent des expériences 100 % numériques pour l’ouverture de comptes et l’investissement alors que we.yan, quant à elle, intègre des fonctionnalités de messagerie et de portefeuille mobile. En gros, tous ces canaux garantissent une inclusivité financière en permettant à un large public de souscrire à l’IPO depuis un simple téléphone portable, sans passer par une agence bancaire physique.
A cela s'ajoutent les canaux de distribution africains comme Ecobank Transactional Incorporated et SBG Securities (Pty) Limited (pour les investisseurs africains éligibles).
Leur rôle pour démocratiser l’accès à l’IPO
A l'analyse, le rôle principal de ces fintechs est de servir de point d’entrée accessible aux investisseurs de détail (Retail Investors) et aux investisseurs qualifiés. En effet, historiquement, les IPO nigérianes étaient dominées par les investisseurs institutionnels et les grandes banques mais avec cette intégration des fintechs, il est question d'inverser cette tendance en permettant à des millions de Nigérians, y compris ceux de la diaspora, de souscrire directement depuis leur smartphone.
Au reste, il ressort que ces canaux permettent de répondre à l’objectif de l’émetteur d’élargir la base d’actionnaires et de favoriser une large participation du public et de plus, via le programme d'incitation des investisseurs de détail (Retail Investor Incentive), récompenser les détenteurs d'actions via l'attribution d'actions gratuites sous conditions de conservation, et c'est cela qui incite les fintechs à promouvoir la détention à long terme.
Mécanisme de souscription via les fintechs
Le détail du fonctionnement précis de la souscription à travers ces canaux numériques induit que pendant la durée de l’offre ouverte du 14 septembre au 13 octobre 2026, les souscriptions sont possibles via les canaux électroniques sont accessibles de 8h00 à 23h59 (WAT) sur toute la période. De plus, tout application mobile permet une souscription minimale de 10 actions (soit 5 250 NGN), tandis que le formulaire papier classique exige un minimum de 50 000 actions. Cependant, au plan technique, pour valider une souscription via ces canaux fintechs, le prospectus impose la fourniture obligatoire du BVN (Bank Verification Number) et aussi les investisseurs doivent fournir leurs coordonnées de compte CSCS (Central Securities Clearing System) et leur numéro CHN (Clearing House Number) pour que les actions leur soient créditées sous 15 jours ouvrables après la date d’allocation. Enfin, les paiements sont effectués en Naira et donc les investisseurs internationaux doivent passer par des banques correspondantes pour convertir leurs devises et obtenir un e-CCI (certificat électronique d'importation de capital).
Un encadrement strict donc
Juridiquement l’utilisation de ces canaux numériques, au vu des risques inhérents à la technologie, doit aussi passer par l'agrément et tests de vulnérabilité (VAPT) impliquant que tous les canaux de souscription électroniques listés ont conclu avec succès un exercice indépendant d’évaluation des vulnérabilités et de tests d’intrusion (VAPT) et ont signé des accords de parrainage. C’est une garantie de sécurité technique exigée par la SEC. De plus, une clause de non-responsabilité des émetteurs qui veut que ni l’émetteur (DPRP) ni les banques émettrices ne peuvent être tenus responsables des pannes, interruptions, retards ou dysfonctionnements techniques des plateformes fintechs. Donc, l’investisseur utilise ces canaux à ses propres risques et surtout que les informations publiées sur les sites web ou applications des fintechs ne font pas partie intégrante du prospectus et ne sauraient engager la responsabilité de Dangote Refinery.
En outre, pour la conformité réglementaire, l’opération est strictement encadrée par l’Investments and Securities Act (ISA) de 2025, les règles de la SEC nigériane et le NGX Rulebook et donc les fintechs agissent en tant qu’intermédiaires financiers enregistrés soumis à des restrictions internationales. En effet, il est dit que cette offre est soumise à des restrictions strictes de vente (Selling Restrictions) pour les investisseurs aux États-Unis (Regulation S), au Royaume-Uni, dans l’Espace économique européen (réservé aux investisseurs qualifiés), au Canada, en Australie et au Japon qui ne peuvent pas souscrire via ces canaux Fintechs, sous peine de sanctions juridiques.
En conclusion, l’IPO de Dangote Refinery représente une étape charnière pour l’écosystème fintech nigérian. Si le prospectus encadre rigoureusement leur rôle et dégage la responsabilité de l’émetteur en cas de défaillance technique, il n’en demeure pas moins que ces plateformes sont devenues des infrastructures critiques pour la mobilisation de l’épargne locale et diasporique. Leur capacité à absorber la charge et à garantir une expérience utilisateur fluide sera déterminante pour la réussite finale de cette opération record.